키를 쥔 산업은행, 한진칼 지분 매각 입장에서 변화...한진칼, 8% 넘게 급등하며 사상 최고가 경신
[비욘드포스트 이성구 전문위원] 지분 매입 경쟁으로 한진칼 주가가 사상 최고가를 찍은 가운데 한진그룹 회장의 경영권 방어력이 주목받고 있다. 호반그룹이 지분 추가 취득을 통해 최대주주 지위를 위협하고 있지만 이로 인해 지분구조상 키를 쥐고 있는 산업은행의 지분 매각이 늦춰질 수 있다는 분석이 나오고 있다.
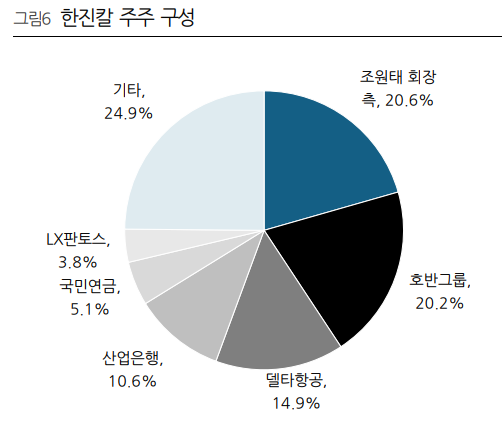
DS투자증권은 한진칼 지배구조의 캐스팅보트를 쥐고 있는 산업은행이 지분 매각을 늦출 것으로 전망했다. 자료=DART, DS투자증권
4일 DS투자증권 김수현 센터장은 한진칼 지배구조 이슈와 관련, "관전 포인트는 내년 정기 주주총회와 산업은행의 지분 처리 방향"이라고 분석했다.
특히 캐스팅보트를 쥔 산업은행의 움직임은 조 회장 측에 중요한 변수라고 지적했다.
김 센터장은 "산은은 한진칼 지분 10.58% 매각보다 대한항공·아시아나항공 및 저비용항공사(LCC) 통합 등 항공산업 구조개편 마무리에 우선 순위를 두고 있다"며 "이에 따라 통합 항공사 출범 이후에도 지분 매각이 지연될 가능성이 제기된다"고 진단했다.
산은은 그동안 ‘대한항공-아시아나 합병 이후 시장 상황 등을 고려해 회수 방안을 검토하겠다’는 입장을 유지해 왔다. 하지만 지난 2일 산업은행 관계자가 매각에 신중한 입장이라고 밝혀, 기존 매각 입장에서 다소 물러난 것으로 추측된다.
김 센터장은 최다출자자 지위와 실질적인 경영권은 구분할 필요가 있다고 지적했다. 조 회장 측은 델타항공 등 기존 우호주주와의 협력 관계를 유지하고 있다. 호반이 추가 지분을 확보하더라도 곧바로 경영권을 가져오는 구조는 아니라는 의미다.
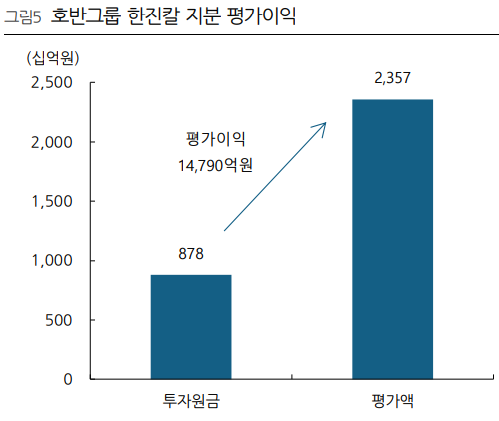
호반그룹의 한진칼 지분 평가이익. 자료=DART, DS투자증권
여기에 호반의 재무적 투자 성과 역시 눈여겨볼 대목이다.
DS투자증권은 호반의 한진칼 지분 평가이익을 약 1조5000억원으로 추산했다. 김 센터장은 "경영권 확보 여부와 별개로 상당한 투자 성과를 거둔 만큼, 호반이 단기간에 경영권 경쟁을 본격화할 유인이 제한적일 수 있다"라고 해석했다.
물론 장기적으로는 자금 동원력의 차이가 변수다. 호반은 법인 차원의 현금 여력을 갖춘 반면 조 회장은 개인 자금과 주식담보대출 등을 활용해야 한다. 다만 조 회장 측은 기존 경영 기반과 우호주주 네트워크를 보유하고 있어 단순한 자금력 비교만으로 경영권 향방을 예단하기 어렵다.
한편 DS투자증권은 당분간 실제 지배구조 변화보다 시장의 경영권 분쟁 기대가 주가에 더 큰 영향을 미칠 것으로 전망했다. 한진칼 주가가 이틀간 46% 상승한 것도 이 같은 기대가 반영된 결과로 풀이된다.
한진칼 주가는 이날 오전 10시 10분 현재 전거래일보다 8% 넘게 급등하며 사상 최고가를 경신중이다.

 All Copyright Reserved © The Beyondpost