[비욘드포스트 이성구 전문위원] BNK투자증권이 삼성전자와 SK하이닉스의 목표주가를 각각 27만원과 148만원으로 제시했다. 주요 증권사 전망치의 절반에도 못 미치는 수준이어서 주목을 끌고 있다.
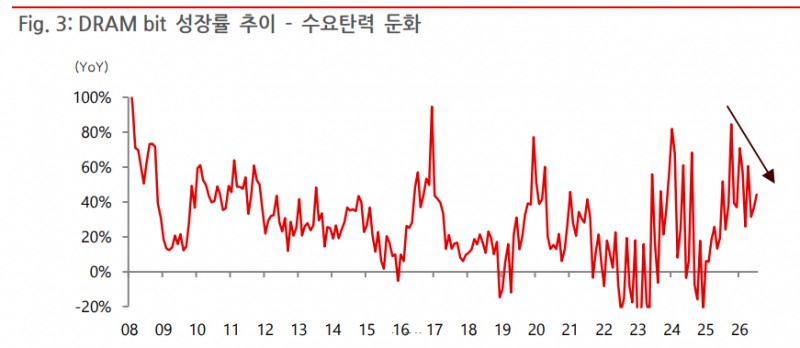
BNK투자증권은 15일 삼성전자와 SK하이닉스의 목표가를 타 증권사의 절반에도 못 치는 수준을 제시했다. 자료=WSTS, BNK투자증권
BNK투자증권 이민희 연구원은 15일 삼성전자와 SK하이닉스에 대해 "메모리 비용이 한계에 도달함에 따라 정보기술(IT) 제품에 이어 서버에서도 수요 탄력이 떨어지고 있다"며 "대규모언어모델(LLM) 시장에서 폐쇄형 모델의 점유율 급락과 경쟁 심화에 따른 가격 인하로 6월 이후 토큰 단위당 지불 가격이 절반 이하로 급락했다"고 평가했다.
이 연구원은 "이는 매출 성장 둔화로 이어져 반도체 구매 여력을 낮추는 요소가 될 것"이라며 "실제로 구글과 메타 등은 성능 경쟁에서 가성비와 연비를 높이는 전략으로 선회하고 있다"고 설명했다. 오픈AI와 앤스로픽에 대해서도 "프론티어 모델 개발 속도 조절에 나서며 보안과 신뢰성 회복에 치중하는 모습"이라고 했다.
삼성전자에 대해서는 목표주가를 기존 30만원에서 27만원으로 낮추고 투자의견도 '매수'에서 '보유'로 하향 조정했다. 이 연구원은 "주주환원 프로그램이 긍정적이나 주가 방향성에 영향을 주지는 못할 전망"이라며 "파운드리(반도체 수탁생산) 수익성 개선 기대가 유효하지만 주가에 상당 부분 반영된 것 같다"고 밝혔다.
SK하이닉스의 목표주가는 148만원을 유지했다.
BNK투자증권은 3,4분기 삼전닉스의 영업이익이 시장 기대를 밑돌 것으로 전망했다. 사진=연합뉴스
BNK투자증권이 제시한 목표주가는 다른 증권사들과 상당한 차이를 보인다. 미래에셋증권은 지난 7일 삼성전자와 SK하이닉스의 목표주가를 각각 40만원, 310만원으로 제시했다.
삼성전자에 대해서는 KB증권이 60만원, LS증권이 45만원, 삼성증권이 40만원, 유진투자증권이 56만원을 목표주가로 제시했다. SK하이닉스는 LS증권 240만원, 삼성증권 300만원, 한화투자증권 315만원 등이다.
BNK투자증권은 하반기 메모리 가격 상승세가 둔화하면서 삼성전자와 SK하이닉스의 실적도 시장 기대치를 밑돌 것으로 전망했다.
이 연구원은 "결국 메모리 가격 상승 둔화와 원화 강세로 인해 3분기와 4분기 삼성전자와 SK하이닉스의 영업이익은 시장 기대치를 밑돌 전망"이라고 밝혔다.

 All Copyright Reserved © The Beyondpost