[비욘드포스트 이성구 전문위원] 신한투자증권은 국내 증시 거래대금이 석 달 만에 절반 아래로 줄어든 영향으로 국내 증권사들의 목표치를 일제히 하향 조정했다.
신한투자증권은 21일 거래대금 급감으로 증권사들의 실적 추정치와 목표가를 일제히 하향 조정했다. 사진=연합뉴스
21일 임희연 신한투자증권 연구위원은 이날 보고서를 통해 미래에셋증권과 한국금융지주, NH투자증권, 삼성증권, 키움증권의 실적 추정치와 목표주가를 일제히 하향 조정한다고 밝혔다.
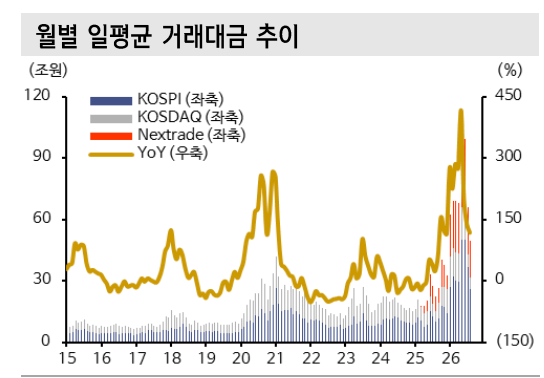
가장 큰 부담은 거래대금 감소다. 국내 증시 일평균 거래대금은 지난 6월 138조원에서 7월 100조원, 8월 67조원에 이어 이달 56조원까지 줄었다. 3분기 누적 일평균 거래대금은 77조원으로 전분기보다 34% 감소했다.
임 연구위원은 “주도주 부재와 주식시장 변동성 확대로 회전율이 급감했다”며 증시 자금이 은행 예금 등으로 이동하면서 금융상품 판매 여건도 악화됐다고 진단했다.
IB 부문도 실적 방어를 기대하기 어려운 상황이다. 일반기업 공모 회사채 시장은 지난달까지 9개월 연속 순상환을 기록했다. 올해 들어 9월까지 기업공개(IPO) 상장 기업은 43곳, 공모 규모는 1조6000억원으로 전년 동기보다 각각 35%, 53% 감소했다. 금리 상승에 따른 트레이딩 손익 악화도 부담으로 꼽힌다.
3분기 일 평균 거래대금이 2분기에 비해 절반으로 줄어들면서 증권사들의 실적도 하향 조정이 불가피할 전망이다. 자료=에프앤가이드 QuantiWise, 신한투자증권
증권사별로는 미래에셋증권의 실적 눈높이가 가장 크게 낮아졌다. 신한투자증권은 미래에셋증권의 3분기 지배주주순이익을 161억원으로 예상했다. 시장 전망치 1815억원보다 91.1% 낮은 수준이다. 스페이스X 지분에서 약 4400억원의 평가손실이 반영될 가능성을 주요 원인으로 꼽았다.
한국금융지주의 3분기 순이익은 시장 전망치보다 61.3% 낮은 2636억원, NH투자증권은 25.1% 적은 3013억원으로 추정했다. 삼성증권과 키움증권의 순이익 전망치는 각각 3192억원과 3521억원으로 컨센서스를 각각 23.5%, 13.2% 밑돌 것으로 예상했다.

 All Copyright Reserved © The Beyondpost