[비욘드포스트 이종균 기자] 기술보증기금이나 신용보증기금 등에서 보증서를 발급받아 대출을 실행할 때 과거에는 대표이사 연대보증을 요구하는 경우가 많았다. 그러나 연대보증 제도가 폐지되면서 현재는 ‘책임경영 이행 약정’이 그 역할을 대신하고 있다. 이에 따라 회사가 재정적 위기로 법인회생이나 파산 절차를 밟더라도 원칙적으로 보증기관이 대표 개인에게 직접 채무 상환을 요구할 수 없는 구조다. 다만 약정에서 정한 준수사항을 위반하면 대표 개인에게 책임이 발생할 수 있다.
책임경영 이행 약정의 준수사항은 기업을 건전하고 투명하게 운영하는 데 초점을 둔다. 먼저 대출금을 사업 목적과 무관한 용도로 사용해서는 안 된다. 부동산 투자나 주식 매입, 대표 개인의 가수금 및 기존 대출금 상환, 가지급금이나 타인에 대한 대여금 지급, 증빙 없는 현금 인출 등이 문제가 될 수 있다. 대출 당시의 대표나 무한책임사원이 사전 통지 없이 임의로 사임하거나 경영에서 물러나는 경우도 약정 위반으로 볼 수 있다. 이 밖에 자본금을 납입한 뒤 곧바로 인출하는 가장납입이나 실적 악화를 숨기기 위한 분식회계 등도 주의해야 한다.
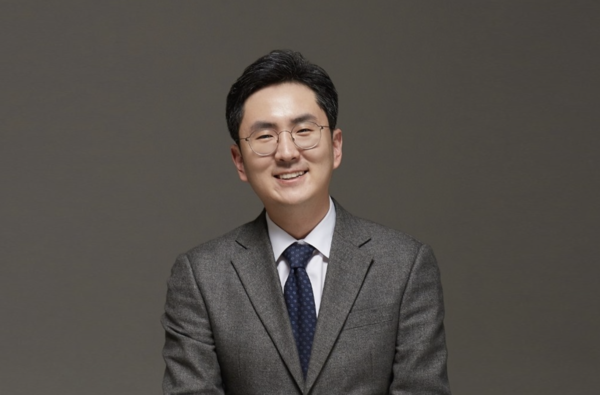
이은성 변호사/법무법인스탠다드
특히 2018년 4월 제도 시행 이전에 체결한 보증계약이 있는지 확인할 필요가 있다. 과거 계약이 현재의 책임경영 이행 약정으로 자동 전환되는 것은 아니기 때문이다. 계약을 갱신하는 과정에서 기존 연대보증 약정이 그대로 유지되는 경우도 있을 수 있다. 법인회생이나 파산을 준비한다면 자신이 체결한 보증계약의 내용을 확인하고 현재 어떤 방식으로 책임을 부담하는지 미리 살펴야 한다.
약정상 준수사항을 위반한 사실이 회생이나 파산 과정에서 확인되면 대표 개인에게도 법적 책임이 발생할 수 있다. 사업 목적과 다른 용도로 자금을 사용했다면 사기나 횡령·배임 등의 형사 문제로 이어질 수 있으며, 보증기관이 대표 개인을 상대로 손해배상을 청구하거나 구상권을 행사할 가능성도 있다. 대출의 기한이익이 상실되거나 보증기관의 대위변제가 이뤄지면서 대표 개인에게 변제 책임이 발생할 수도 있다.
법무법인 스탠다드는 법인회생이나 파산을 앞둔 경영진이라면 책임경영 이행 약정의 내용을 먼저 확인해야 한다고 조언한다. 특히 대출금의 사용 내역과 회계 처리, 대표자의 경영 참여 여부 등을 살펴 약정 위반 가능성을 점검할 필요가 있다. 문제가 될 만한 거래가 있다면 관련 자료를 정리한 뒤 전문가의 검토를 거쳐 대응하는 것이 바람직하다.

 All Copyright Reserved © The Beyondpost